Вы выбираете, как принимать оплату
Читайте по порядку: способы, сравнение сервисов, чеки и расчёт комиссии на примере.
Оплата уже есть, но сломалась
Деньги списываются, а заказ висит неоплаченным, или оплата не проходит вовсе — это другая задача. Что проверить — в отдельной статье.
Четыре способа принимать оплату на сайте
Сервисов много, но устроены они по одной из четырёх схем. От схемы зависит, кто может подключиться, сколько способов оплаты увидит покупатель и как быстро придут деньги.
| Способ | Как работает | Кому подходит | Ограничения |
|---|---|---|---|
| Платёжный агрегатор: ЮKassa, Робокасса, CloudPayments, Продамус | Один договор — карты, СБП, SberPay, T-Pay, кошельки, рассрочка. Деньги приходят на счёт в любом банке | Самозанятым, ИП и ООО, когда нужно быстро и сразу много способов оплаты | Комиссия обычно выше банковской, и к ней добавляется НДС |
| Интернет-эквайринг банка: Т-Банк, Сбер, Альфа-Банк, Точка | Банк сам принимает оплату картой на вашем сайте | ИП и ООО со счётом в этом банке и заметным оборотом | Ставку часто назначают индивидуально, способов оплаты обычно меньше |
| СБП | Покупатель платит из приложения своего банка по QR-коду или ссылке | Всем, у кого много покупателей со смартфонов | Только оплата из банковского приложения — карты не заменяет |
| Счёт и платёжные ссылки | Вы выставляете счёт или отправляете ссылку вручную | B2B и разовые продажи | Ручная работа, заказ сам не отмечается оплаченным |
Если простыми словами, интернет-эквайринг — это приём оплаты картой в интернете через банк. Агрегатор работает поверх банков: договоры с ними заключает он, а вам даёт один кабинет и одно API на все способы оплаты. Поэтому подключить агрегатор проще, а платить за это удобство приходится повышенной комиссией.
Сравнение: ЮKassa, Т-Банк, Робокасса и СБП
Ставки — с официальных страниц сервисов на 18 октября 2026 года. Тарифы меняются, поэтому перед подключением их стоит перепроверить.
| Сервис | Карты | СБП | Самозанятым | Чеки по 54-ФЗ |
|---|---|---|---|---|
| ЮKassa (агрегатор) | 2,8% + 1% за чек — акция для новых ИП и юрлиц до 1 декабря 2026 года | Индивидуально | Да: 3,5%, с карт до 500 000 ₽ в месяц | «Чеки от ЮKassa» или своя онлайн-касса |
| Т-Банк (эквайринг банка) | Индивидуально, ставка не опубликована | В том же эквайринге, вместе с T-Pay и Yandex Pay | Уточняйте у банка | Уточняйте у банка |
| Робокасса (агрегатор) | 3,9% при обороте до 300 000 ₽ в месяц, до 2,9% от 7 млн ₽ | От 2,7% до 1,8% — тоже по обороту | Да: карты 3,4%, СБП 3% | Робочеки включены в тариф |
| СБП напрямую через банк | — | До 0,7%, для части категорий до 0,4%, не больше 1 500 ₽ за платёж | Зависит от банка | Нужна онлайн-касса, как при любой оплате на сайте |
У ЮKassa и Робокассы ставки указаны без НДС — он начисляется на сумму комиссии. Сравнивайте предложения с учётом этого. Подробные тарифы — на страницах ЮKassa и Робокассы.
ЮKassa
Сильная сторона — API и автоплатежи. Можно сохранить способ оплаты клиента и списывать подписку без его участия. Есть тестовый магазин, где все сценарии проверяются до того, как пойдут настоящие деньги. Работает на сайтах, в Telegram-ботах и приложениях. Минус — публичная ставка зависит от акций, а для СБП её не публикуют. Как устроено подключение по API — на странице интеграции ЮKassa.
Т-Банк
Логичный выбор, если расчётный счёт уже в Т-Банке: деньги и выписки в одном месте. В эквайринге есть карты, T-Pay, СБП и Yandex Pay. Ставку назначают индивидуально, поэтому запросите её до интеграции и сравните с агрегатором с учётом НДС.
Робокасса
Самые прозрачные тарифы из четырёх: сетка опубликована, абонплаты нет, ставка снижается с ростом оборота. Но снижается она не сама: когда оборот перешёл порог, нужно попросить пересчитать тариф. СБП через Робокассу стоит 1,8–2,7% — в несколько раз дороже, чем напрямую в банке. Иностранные карты — 9,9%.
СБП
Самая низкая комиссия: банки берут за приём платежей через СБП не больше 0,7%, а для части категорий бизнеса — не больше 0,4%. На телефоне покупатель переходит в приложение своего банка, на компьютере сканирует QR-код. Возвраты делаются через API банка. Слабое место — СБП не заменяет карты: часть покупателей всё равно будет платить картой, поэтому СБП обычно добавляют к агрегатору или эквайрингу, а не ставят вместо них.
Цифровой рубль
С 1 сентября 2026 года принимать цифровой рубль обязаны продавцы с выручкой больше 120 млн ₽ в год, если у них есть договор на приём платежей с крупным банком. Для выручки от 30 млн ₽ срок — 1 сентября 2027 года, от 20 млн ₽ — 1 сентября 2028 года. Если выручка меньше 120 млн ₽, в 2026 году такой обязанности нет.
Чеки и 54-ФЗ: о чём забывают
Подключить оплату — половина дела. Вторая половина — чек, который покупатель должен получить после каждой оплаты.
- ИП и ООО. Нужна онлайн-касса. Варианты: облачная касса, которую арендуют у оператора и подключают к платёжному сервису, или чеки от самого агрегатора — «Чеки от ЮKassa», Робочеки.
- Самозанятые. Касса не нужна, чек формируется в «Мой налог». Робокасса умеет делать это сама через Робочеки СМЗ. В ЮKassa чек самозанятый отправляет сам, например через «Мой налог». Доход самозанятого — не больше 2,4 млн ₽ в год.
- Возвраты и предоплата. При возврате нужен чек возврата. Если покупатель платит заранее, а товар получает позже, чеков два: на предоплату и на полный расчёт при передаче товара.
Что проверят перед подключением
Агрегаторы и банки смотрят сайт до того, как разрешат принимать платежи. Обычно на нём должны быть:
- описание товаров или услуг и цены;
- контакты и реквизиты продавца;
- оферта или условия покупки;
- условия доставки и возврата;
- политика обработки персональных данных.
Если чего-то нет, заявку возвращают на доработку. Проще подготовить эти страницы заранее, чем ждать второго круга проверки.
Как выбрать: семь ситуаций
- Вы самозанятый. Агрегатор: Робокасса — если хотите, чтобы чеки в «Мой налог» уходили сами, ЮKassa — если нужен её API. Следите за лимитом дохода.
- ИП или ООО, оборот до нескольких сотен тысяч в месяц. Агрегатор: быстрее подключить, и сразу доступны все популярные способы оплаты.
- Оборот растёт, счёт открыт в банке с эквайрингом. Запросите ставку у банка и сравните с агрегатором с учётом НДС. Многие держат оба варианта.
- Много покупателей с телефона и высокий средний чек. Добавьте СБП. При чеке 20 000 ₽ разница между 0,7% и 2,7% — 400 ₽ с каждой покупки.
- Подписка или регулярные списания. Нужен сервис с автоплатежами и сохранением способа оплаты, например ЮKassa. Как это устроено — в разделе про подписки.
- Оплата в Telegram-боте. Агрегатор с API: бот создаёт платёж, получает уведомление об оплате и сам открывает доступ. Подробнее — о разработке Telegram-ботов.
- B2B с оплатой по счёту. Эквайринг может быть не нужен. Выгоднее автоматизировать выставление счетов из CRM или 1С.
Сколько уходит на комиссию: пример
ИП с оборотом 200 000 ₽ в месяц принимает оплату через Робокассу на тарифе «Стартовый». Половину покупатели платят картой, половину — через СБП.
| Способ | Оборот | Ставка | Комиссия |
|---|---|---|---|
| Карты | 100 000 ₽ | 3,9% | 3 900 ₽ |
| СБП через Робокассу | 100 000 ₽ | 2,7% | 2 700 ₽ |
| Итого в месяц | 200 000 ₽ | 6 600 ₽ + НДС |
Если принимать СБП напрямую через банк по 0,7%, за ту же сотню тысяч комиссия составит 700 ₽ — на 2 000 ₽ меньше в месяц и на 24 000 ₽ в год. Но это вторая интеграция и второй личный кабинет. При небольшом обороте проще оставить всё в одном сервисе и вернуться к вопросу, когда оборот вырастет.
Когда подключить самому, а когда нужен разработчик
Если сайт сделан на конструкторе или популярной CMS и у платёжного сервиса есть для неё готовый модуль, подключите его сами по инструкции сервиса. Разработчик нужен, когда готового модуля нет или его не хватает:
- сайт или сервис написан на заказ;
- оплата нужна в Telegram-боте или Mini App;
- нужна подписка с автоплатежами и доступом по статусу оплаты;
- оплата должна попадать в CRM или 1С;
- сложные чеки: предоплата, частичные возвраты, разные ставки НДС в одном заказе.
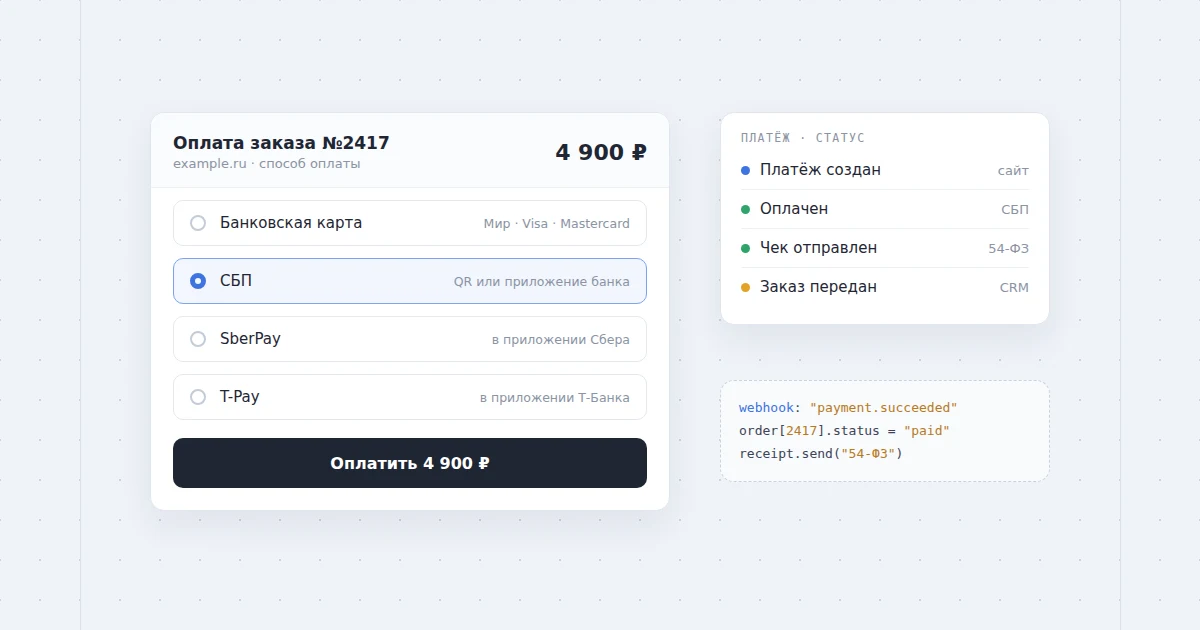
Самые частые поломки случаются не в платёжном сервисе, а в интеграции: уведомление о платеже не дошло, заказ остался неоплаченным, чек не отправился. Поэтому при подключении важно обрабатывать уведомления сервиса, сверять статусы и проверять все сценарии на тестовом магазине.
Нужно подключить оплату к сайту или боту?
Подключим ЮKassa по API к сайту, сервису или Telegram-боту: платежи, уведомления и статусы, чеки, возвраты, автоплатежи для подписок. От 25 000 ₽.
Коротко
Для старта и небольшого оборота удобнее агрегатор — ЮKassa или Робокасса: один договор и сразу все способы оплаты. С ростом оборота запросите ставку эквайринга в своём банке и добавьте СБП: через банк он стоит до 0,7% против 1,8–2,7% у агрегатора. Сравнивайте ставки с учётом НДС, заранее решите вопрос с чеками и подготовьте на сайте оферту, контакты и условия возврата.